Domain tonplatten.de kaufen?
Wir ziehen mit dem Projekt
tonplatten.de um.
Sind Sie am Kauf der Domain
tonplatten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tonplatten.de kaufen?
Wie verlegt man Feinsteinzeug-Terrassenplatten auf Betonplatten im Splittbett?
Um Feinsteinzeug-Terrassenplatten auf Betonplatten im Splittbett zu verlegen, sollten Sie zunächst sicherstellen, dass die Betonplatten sauber und eben sind. Dann können Sie eine Schicht Splitt auf den Betonplatten verteilen und mit einer Rüttelplatte verdichten. Anschließend legen Sie die Feinsteinzeugplatten in das Splittbett und klopfen sie mit einem Gummihammer vorsichtig fest. Zum Schluss füllen Sie die Fugen zwischen den Platten mit feinem Quarzsand. **
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **

Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
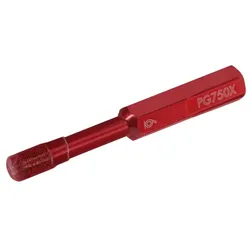
Marcrist Fliesen- und Feinsteinzeug Trockenbohrer - 8mm - PG750XPG 750X Fliesen - und Feinsteinzeug Trockenbohrer Trockenbohren von Feinsteinzeug ist jetzt ganz einfach bohrt jede Fliese egal wie hart Trockenbohren - Kühlflüssigkeit braucht es nicht! passt auf jede Akku-Maschine oder jede Bohrmaschine selbstkühlend und selbstschärfend Auslaufschutz geeignet für Granit und Natursteine, Mosaik, Feinsteinzeug und Fliesen in jeder Stärke Art. Nr. 490.102.00839,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
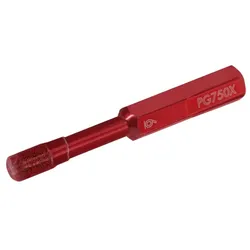
Marcrist Fliesen- und Feinsteinzeug Trockenbohrer - 10mm - PG750XPG 750X Fliesen - und Feinsteinzeug Trockenbohrer Trockenbohren von Feinsteinzeug ist jetzt ganz einfach bohrt jede Fliese egal wie hart Trockenbohren - Kühlflüssigkeit braucht es nicht! passt auf jede Akku-Maschine oder jede Bohrmaschine selbstkühlend und selbstschärfend Auslaufschutz geeignet für Granit und Natursteine, Mosaik, Feinsteinzeug und Fliesen in jeder Stärke Art. Nr. 490.102.01043,65 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
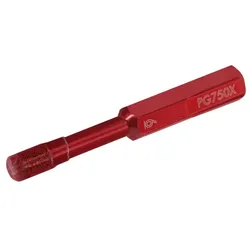
Marcrist Fliesen- und Feinsteinzeug Trockenbohrer - 14mm - PG750XPG 750X Fliesen - und Feinsteinzeug Trockenbohrer Trockenbohren von Feinsteinzeug ist jetzt ganz einfach bohrt jede Fliese egal wie hart Trockenbohren - Kühlflüssigkeit braucht es nicht! passt auf jede Akku-Maschine oder jede Bohrmaschine selbstkühlend und selbstschärfend Auslaufschutz geeignet für Granit und Natursteine, Mosaik, Feinsteinzeug und Fliesen in jeder Stärke Art. Nr. 490.102.01459,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
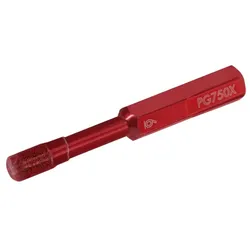
Marcrist Fliesen- und Feinsteinzeug Trockenbohrer - 12mm - PG750XPG 750X Fliesen - und Feinsteinzeug Trockenbohrer Trockenbohren von Feinsteinzeug ist jetzt ganz einfach bohrt jede Fliese egal wie hart Trockenbohren - Kühlflüssigkeit braucht es nicht! passt auf jede Akku-Maschine oder jede Bohrmaschine selbstkühlend und selbstschärfend Auslaufschutz geeignet für Granit und Natursteine, Mosaik, Feinsteinzeug und Fliesen in jeder Stärke Art. Nr. 490.102.01247,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **


Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Kieslager für Steinplatten, Betonplatten / Terrassenplatten - EckeKieslager für Terrassenplatten – Verlegung auf Kies, Sand und Splitt Kieslager für die direkte Verlegung von Platten auf wasserdurchlässigen Untergründen – Kies, Sand und Splitt. Die große Auflagefläche verhindert, dass die Platten einsinken oder kippeln, die Abstandsstege geben ein gleichmäßiges Fugenbild vor, und über die offenen Fugen entwässert die Terrasse nach unten. Verfügbar in drei Ausführungen: Kreis für die Fläche, Halbkreis für den Rand und Ecke für die Außenecken. 3 Ausführungen Ø 146 mm Durchmesser 3,5 mm Auflagenhöhe Die Ausführung wählen Sie im Artikel Über die Artikelauswahl bestellen Sie Kreis, Halbkreis oder Ecke. In der Fläche treffen vier Platten aufeinander – dort sitzt der Kreis. Am geraden Rand genügt der Halbkreis, an den vier Außenecken der Terrasse die Ecke. Rechnen Sie alle drei Mengen getrennt aus. Die drei Ausführungen im Vergleich Kreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für die Fläche Halbkreis Fugenbreite 3,0 mm, Fugensteghöhe 15,0 mm – für gerade Ränder Ecke Fugenbreite 4,0 mm, Fugensteghöhe 18,0 mm – für Außenecken Die Ecke hat eine andere Fugenbreite Kreis und Halbkreis arbeiten mit 3,0 mm Fuge, die Ecke mit 4,0 mm und einem höheren Fugensteg. Das ist kein Fehler, sondern der Geometrie geschuldet – planen Sie die Fuge im Randbereich entsprechend ein. Wofür Kieslager gedacht sind Terrassen, Balkone, Gärten und Veranden auf Splitt-, Kies- oder Schotterbett Beton-Gehwegplatten, Terrassenplatten, Pflastersteine und Keramikplatten überall dort, wo der Untergrund wasserdurchlässig bleiben soll Die Merkmale im Einzelnen Große Auflagefläche Mit 146 mm Durchmesser verteilt das Lager die Last so weit, dass die Platte im losen Bett nicht einsinkt. Abstandhalter gegen Kippeln Die Stege halten die Platten auf Abstand und in einer Ebene – das Kippeln, das lose verlegte Platten sonst zeigen, entfällt. Gleichmäßiges Fugenbild Die Fugenbreite gibt das Lager vor, nicht das Augenmaß. Entwässerung über die Fugen Das Wasser läuft durch die Fugen in den Untergrund ab – deshalb muss dieser wasserdurchlässig bleiben. Ohne Werkzeug Für die Verlegung sind keine zusätzlichen Werkzeuge oder Arbeitsmittel nötig. Nur 3,5 mm Auflagenhöhe Das Lager trägt kaum auf – sinnvoll, wenn die Aufbauhöhe knapp ist. Technische Daten Produktart Kieslager / Plattenlager für lose Untergründe Ausführungen Kreis / Halbkreis / Ecke Fugenbreite 3,0 mm (Kreis, Halbkreis) / 4,0 mm (Ecke) Fugensteghöhe 15,0 mm (Kreis, Halbkreis) / 18,0 mm (Ecke) Auflagenhöhe 3,5 mm Durchmesser 146 mm Geeignete Untergründe Kies, Sand, Splitt, Schotter – wasserdurchlässig Geeignete Beläge Beton-Gehwegplatten, Terrassenplatten, Pflastersteine, Keramikplatten Einsatzbereich Terrasse, Balkon, Garten, Veranda Wie viele Lager brauche ich? In der Fläche eines je Plattenecke, an geraden Rändern Halbkreise, an den Außenecken die Eckausführung. Nennen Sie uns Plattenformat und Terrassenmaß, wir rechnen die drei Mengen aus. Was ist der Unterschied zum Stelzlager? Kieslager tragen kaum auf und sind nicht höhenverstellbar – die Höhe stellen Sie über das Kiesbett ein. Stelzlager sind schraubbar höhenverstellbar und für feste, tragfähige Untergründe gedacht. Kippeln die Platten wirklich nicht? Die Abstandhalter halten die Platten in einer Ebene. Voraussetzung ist ein sauber abgezogenes, verdichtetes Bett – das Lager gleicht kleine Unebenheiten aus, ersetzt aber keinen ordentlichen Unterbau. Muss der Untergrund wasserdurchlässig sein? Ja. Die Entwässerung läuft über die Fugen nach unten. Auf einem dichten Untergrund steht das Wasser – dort gehören höhenverstellbare Stelzlager mit Gefälleausgleich hin. Andere Systeme in dieser Kategorie Stelzlager (fixe Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager fixe Ausführung, 32 – 110 mm. Stelzlager (selbstnivellierende Ausführung) für Fliesen Platten Terassen Balkone Feinsteinzeug Stelzlager selbstnivellierend, 42 – 120 mm, Gefälleausgleich bis 5 %. Stelzlager für Holzterrassen WPC 73 - 110 mm höhenverstellbar Stelzlager für Holz- und WPC-Dielen, 73 – 110 mm. Höhe, Anzahl und Zubehör rechnen wir Ihnen aus Die häufigsten Fehler bei Stelzlagern sind eine falsch gewählte Höhenstufe und zu wenige Lager je Quadratmeter. Nennen Sie uns Plattenformat, Fläche, Aufbauhöhe und ob ein Gefälle auszugleichen ist – wir stellen Ihnen die Liste zusammen, inklusive Verlängerungen und Ausgleichsplatten.0,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Marcrist Fliesen- und Feinsteinzeug Trockenbohrer - 6mm - PG750XPG 750X Fliesen - und Feinsteinzeug Trockenbohrer Trockenbohren von Feinsteinzeug ist jetzt ganz einfach bohrt jede Fliese egal wie hart Trockenbohren - Kühlflüssigkeit braucht es nicht! passt auf jede Akku-Maschine oder jede Bohrmaschine selbstkühlend und selbstschärfend Auslaufschutz geeignet für Granit und Natursteine, Mosaik, Feinsteinzeug und Fliesen in jeder Stärke Art. Nr. 490.102.00634,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Marcrist Fliesen- und Feinsteinzeug Trockenbohrer - 8mm - PG750XPG 750X Fliesen - und Feinsteinzeug Trockenbohrer Trockenbohren von Feinsteinzeug ist jetzt ganz einfach bohrt jede Fliese egal wie hart Trockenbohren - Kühlflüssigkeit braucht es nicht! passt auf jede Akku-Maschine oder jede Bohrmaschine selbstkühlend und selbstschärfend Auslaufschutz geeignet für Granit und Natursteine, Mosaik, Feinsteinzeug und Fliesen in jeder Stärke Art. Nr. 490.102.00839,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Marcrist Fliesen- und Feinsteinzeug Trockenbohrer - 10mm - PG750XPG 750X Fliesen - und Feinsteinzeug Trockenbohrer Trockenbohren von Feinsteinzeug ist jetzt ganz einfach bohrt jede Fliese egal wie hart Trockenbohren - Kühlflüssigkeit braucht es nicht! passt auf jede Akku-Maschine oder jede Bohrmaschine selbstkühlend und selbstschärfend Auslaufschutz geeignet für Granit und Natursteine, Mosaik, Feinsteinzeug und Fliesen in jeder Stärke Art. Nr. 490.102.01043,65 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie verlegt man Feinsteinzeug-Terrassenplatten auf Betonplatten im Splittbett?
Um Feinsteinzeug-Terrassenplatten auf Betonplatten im Splittbett zu verlegen, sollten Sie zunächst sicherstellen, dass die Betonplatten sauber und eben sind. Dann können Sie eine Schicht Splitt auf den Betonplatten verteilen und mit einer Rüttelplatte verdichten. Anschließend legen Sie die Feinsteinzeugplatten in das Splittbett und klopfen sie mit einem Gummihammer vorsichtig fest. Zum Schluss füllen Sie die Fugen zwischen den Platten mit feinem Quarzsand. **
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
Marcrist Fliesen- und Feinsteinzeug Trockenbohrer - 14mm - PG750XPG 750X Fliesen - und Feinsteinzeug Trockenbohrer Trockenbohren von Feinsteinzeug ist jetzt ganz einfach bohrt jede Fliese egal wie hart Trockenbohren - Kühlflüssigkeit braucht es nicht! passt auf jede Akku-Maschine oder jede Bohrmaschine selbstkühlend und selbstschärfend Auslaufschutz geeignet für Granit und Natursteine, Mosaik, Feinsteinzeug und Fliesen in jeder Stärke Art. Nr. 490.102.01459,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Marcrist Fliesen- und Feinsteinzeug Trockenbohrer - 12mm - PG750XPG 750X Fliesen - und Feinsteinzeug Trockenbohrer Trockenbohren von Feinsteinzeug ist jetzt ganz einfach bohrt jede Fliese egal wie hart Trockenbohren - Kühlflüssigkeit braucht es nicht! passt auf jede Akku-Maschine oder jede Bohrmaschine selbstkühlend und selbstschärfend Auslaufschutz geeignet für Granit und Natursteine, Mosaik, Feinsteinzeug und Fliesen in jeder Stärke Art. Nr. 490.102.01247,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.